
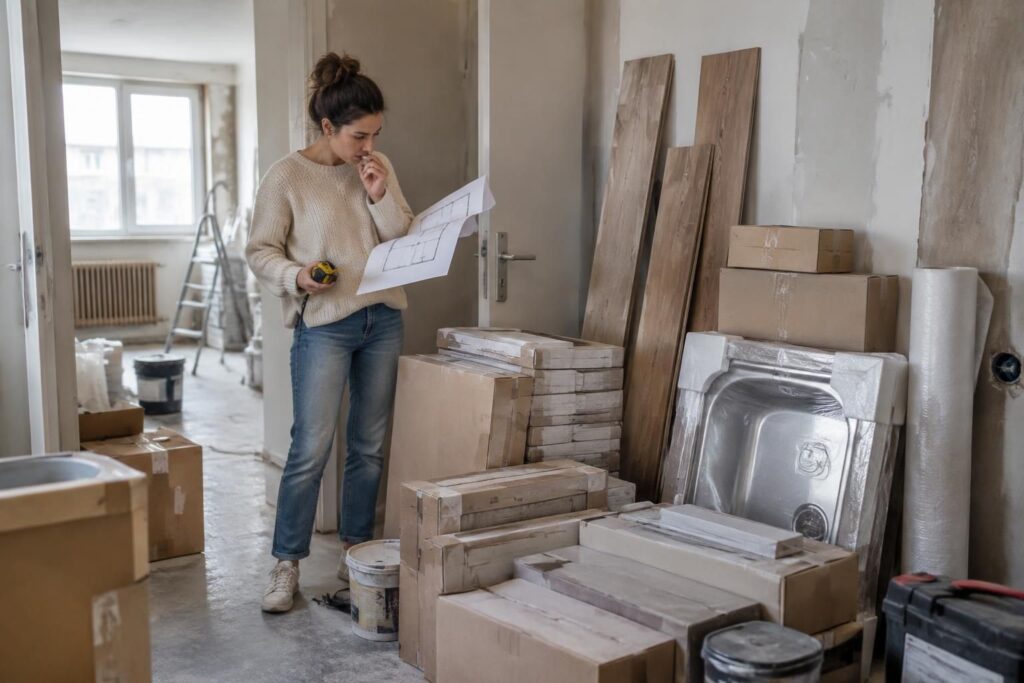
Salut les artisans ici Patrick. Pour éviter qu’un achat immobilier ou des matériaux te bloque après, attends d’avoir vérifié le bien, le budget, les mesures et le calendrier avant de signer ou de commander. Un achat anticipé immobilise l’épargne et peut compliquer la rénovation si les travaux, les délais de livraison ou le stockage ont été mal évalués.
A faire de suite
- Fais vérifier l’état du logement avant de t’engager.
- Chiffre les travaux et garde une marge pour les imprévus.
- Prends les mesures sur place avant chaque commande.
- Confirme les délais de livraison et les conditions de retour.
- Prévois un lieu de stockage sec et sécurisé.
Un achat trop tôt peut te coincer de deux façons : le logement peut réclamer des travaux plus lourds que prévu, ou les matériaux commandés ne pas convenir au chantier. Avant de te décider, vérifie les points à contrôler dans une maison ancienne et repère les dépenses à prioriser avec un budget serré.
Achat anticipé : pourquoi le projet peut se bloquer
Un logement ne se résume pas à son prix affiché. Dans l’ancien, les frais de mutation représentent souvent 7 à 8 % du prix, contre environ 2 à 3 % dans le neuf. Il faut aussi compter les frais d’agence éventuels, le crédit, l’assurance emprunteur, la taxe foncière et l’entretien.
Pour un appartement, certaines charges de copropriété restent à la charge du propriétaire. Une provision proche de 1 % du prix du bien par an est parfois retenue pour l’entretien et les travaux, selon le logement et sa situation. Sans cette marge, le budget rénovation se retrouve vite comprimé.
Les achats de matériaux demandent la même prudence. Commander une cuisine avant la prise de mesures définitive, par exemple, peut entraîner des adaptations coûteuses ou immobiliser des cartons pendant des semaines.
Les frais qui pèsent après la signature
| Dépense | À prévoir | Risque si elle est oubliée |
|---|---|---|
| Frais d’acquisition | Environ 7 à 8 % dans l’ancien, 2 à 3 % dans le neuf | Apport disponible réduit |
| Crédit et assurance | Intérêts et assurance pendant la durée du prêt | Coût global sous-estimé |
| Taxe foncière et copropriété | Montant variable selon la ville et le bien | Charges mensuelles plus lourdes |
| Entretien et travaux | Une réserve annuelle peut approcher 1 % du prix, selon le bien | Chantier repoussé faute de budget |
| Matériaux | Mesures, livraison, stockage et retours | Erreurs d’achat et perte de temps |
La règle est simple : calcule le coût global avant de t’engager, pas seulement la mensualité ou le prix des matériaux. Un achat précipité réduit les options disponibles quand un imprévu apparaît.
Combien de temps faut-il garder le logement ?
Les frais d’achat sont difficiles à absorber sur une courte période. Dans une simulation indicative portant sur un bien à 250 000 euros, financé en partie par un crédit, le point mort peut se situer autour de 5 à 6 ans. Le délai varie selon le marché local, les frais, le taux d’emprunt et les travaux nécessaires.
Sur un horizon court, louer peut préserver une partie du capital, à condition d’investir réellement l’épargne disponible. À l’inverse, acheter peut mieux convenir si le logement est conservé longtemps et si le budget permet d’assumer les charges. Des simulations achat-location aident à comparer les scénarios, mais elles restent fondées sur des hypothèses.
« Le prix d’achat n’est que le début du calcul. » Une baisse du marché ou une revente rapide peut réduire le bénéfice attendu, même après plusieurs années de remboursement.
Deux situations à distinguer
Si ton travail ou ta situation familiale risque de changer dans les prochaines années, la location peut garder ton budget plus souple. Si tu comptes rester longtemps et que les travaux sont chiffrés, l’achat peut devenir plus cohérent.
Une propriétaire a commandé ses revêtements avant la fin du diagnostic des sols. Les dimensions et les besoins ont changé, et une partie des matériaux est restée inutilisable dans le garage.
Planification des travaux : acheter au bon moment
La planification des travaux évite de payer trop tôt pour un équipement qui ne correspondra plus au projet. Avant tout achat, valide les dimensions, les contraintes techniques, l’ordre des interventions et la disponibilité des produits.
- Étape 1 : fais examiner le logement et liste les réparations prioritaires, les réseaux à contrôler et les finitions souhaitées.
- Étape 2 : établis le budget rénovation complet, avec une réserve pour les imprévus, puis confirme les dimensions et les références des matériaux.
- Étape 3 : commande en fonction du calendrier du chantier. Vérifie les délais de livraison, le stockage possible et les conditions de retour.
Pour une rénovation complète, commence généralement par la dépose et les éventuels travaux de structure, puis traite les réseaux avant l’isolation, les cloisons et les finitions. L’organisation du chantier compte autant que le choix des matériaux : poser un sol avant la fin de la plomberie expose à des reprises évitables.
Si c’est un achat immobilier avec des travaux importants, fais établir les diagnostics et les devis avant de signer. Si c’est une commande de matériaux, attends la validation des mesures et du planning avant de payer.
Cette vidéo peut aider à mieux repérer les pièges d’un achat immobilier réalisé trop tôt.
Décider sans immobiliser tout son budget
Avant de t’engager, vérifie si tu peux financer à la fois l’achat, les charges et les travaux urgents. Si le projet ne tient qu’en repoussant l’entretien ou en comptant sur une revente rapide, il manque probablement une marge de sécurité.
Le prix de revente dépend aussi de l’état du logement et de la demande locale. Un bien bien entretenu et adapté aux attentes des acheteurs se revend souvent plus facilement, mais une hausse de valeur n’est jamais assurée. La durée de détention aide à amortir les frais, sans supprimer les risques du marché.
La
À partir de combien d’années l’achat devient-il intéressant ?
Le point mort peut se situer autour de 5 à 6 ans dans certains scénarios, mais il varie selon les frais, les travaux, le crédit et le marché local.
Faut-il commander les matériaux dès la signature ?
Non. Confirme d’abord les mesures, les caractéristiques techniques, le calendrier du chantier et les conditions de stockage et de retour.
Quels frais faut-il ajouter au prix du logement ?
Prévois notamment les frais d’acquisition, les intérêts et l’assurance du crédit, la taxe foncière, certaines charges de copropriété et l’entretien.
Quand la location peut-elle être préférable ?
Elle peut convenir si ton horizon est court, si ta situation évolue ou si acheter absorbe toute ton épargne. Investir l’argent conservé demande toutefois de la régularité et comporte des risques.
Merci pour ta lecture jusque-là ; Patrick